Il sistema di agevolazioni fiscali che sostiene il fringe benefit e il welfare aziendale in Italia funziona attraverso un meccanismo spesso poco visibile: lo Stato rinuncia a una parte del gettito fiscale e contributivo per incentivare le imprese a erogare ai propri dipendenti beni e servizi al posto di quota salariale ordinaria. Questo meccanismo — tecnicamente definito tax expenditure — non compare in nessuna voce di spesa diretta del bilancio pubblico, eppure ha un peso reale sulla capacità redistributiva del sistema fiscale italiano, e solleva domande concrete su chi ne beneficia davvero e in quali condizioni.
Fringe benefit e welfare aziendale: due strumenti distinti con logiche diverse
Prima di ragionare sui costi fiscali è necessario distinguere con precisione i due strumenti, perché spesso vengono confusi. I fringe benefit sono compensazioni non monetarie — beni, servizi o utilità — che il datore di lavoro eroga al dipendente in aggiunta alla retribuzione ordinaria. Rientrano in questa categoria i buoni pasto, i buoni carburante, le auto aziendali ad uso promiscuo e altri benefit materiali. Il welfare aziendale è invece un concetto più ampio: comprende tutti i beni e i servizi che il datore di lavoro mette a disposizione dei lavoratori al di là della retribuzione, incluse le polizze sanitarie integrative, i contributi a fondi pensione complementari, i servizi di assistenza ai familiari non autosufficienti, e i fringe benefit stessi.
La distinzione non è solo terminologica. Ha conseguenze dirette sul trattamento fiscale e contributivo applicabile, e quindi sull’effettiva convenienza per impresa e lavoratore. Scegliere lo strumento sbagliato può significare perdere un’agevolazione rilevante o incorrere in obblighi contributivi evitabili. Come chiarisce la normativa vigente, la stessa somma di denaro distribuita come welfare anziché come salario lordo produce un valore netto superiore per il lavoratore, perché sfugge — in tutto o in parte — all’imposizione fiscale e previdenziale che si applica invece alla retribuzione ordinaria.
Come funziona il vantaggio fiscale: la rinuncia dell’erario
Il meccanismo alla base del sistema è semplice nella sua struttura. Quando un’impresa eroga cento euro di salario lordo, il dipendente ne riceve in busta paga una quota significativamente inferiore, dopo le ritenute IRPEF e i contributi previdenziali a suo carico. L’impresa, a sua volta, paga i contributi previdenziali a proprio carico su quella stessa somma. Se invece quei cento euro vengono convertiti in un servizio di welfare fiscalmente esente — una polizza sanitaria, un rimborso per l’asilo nido, un contributo al fondo pensione complementare — il lavoratore riceve il valore pieno del benefit senza decurtazioni, e l’impresa non versa contributi previdenziali sulla somma equivalente.
→ Leggi anche: Il costo nascosto del welfare aziendale: quanto pesano i fringe benefit sulle finanze pubbliche
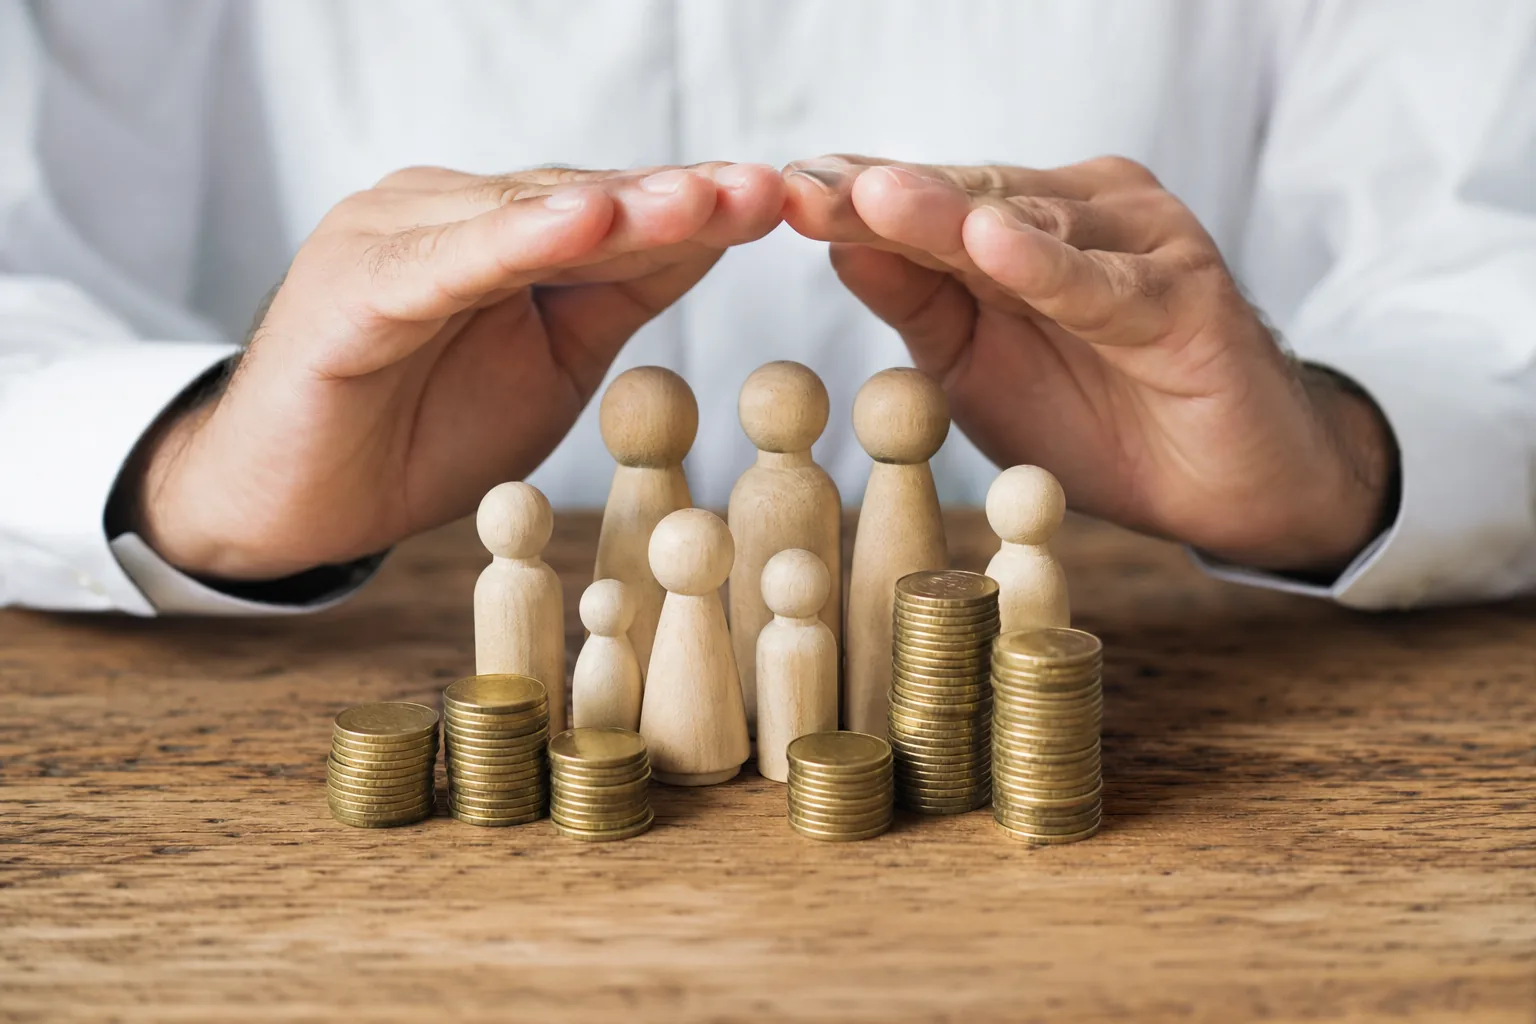
Questa differenza tra ciò che sarebbe stato tassato e ciò che non lo è costituisce il costo fiscale implicito del sistema. Non è una spesa che lo Stato eroga direttamente, ma è una rinuncia a gettito che altrimenti entrerebbe nelle casse pubbliche. Stimare con precisione l’ammontare complessivo di questa rinuncia richiede dati specifici del Ministero dell’Economia — in particolare le relazioni annuali sulle spese fiscali — che fotografano sistematicamente le agevolazioni presenti nell’ordinamento tributario italiano. Questi rapporti mostrano come le esenzioni legate al welfare aziendale rappresentino una voce rilevante nel panorama complessivo delle agevolazioni, anche se la loro quantificazione precisa varia a seconda dei perimetri definitori adottati.
Le tipologie di benefit più diffuse e il loro peso nel sistema
Tra le forme di fringe benefit e welfare aziendale più utilizzate in Italia, alcune si distinguono per diffusione e impatto. I buoni pasto sono probabilmente il benefit più capillare: coinvolgono milioni di lavoratori dipendenti, sia nel settore privato che in quello pubblico, e godono di un’esenzione fiscale fino a una soglia giornaliera definita dalla normativa. Superata quella soglia, la parte eccedente concorre alla formazione del reddito imponibile.
Le polizze sanitarie integrative rappresentano un secondo pilastro del sistema, particolarmente rilevante in un contesto in cui le liste d’attesa nel Servizio Sanitario Nazionale rendono sempre più frequente il ricorso alle cure private. I contributi versati dall’impresa a fondi sanitari riconosciuti sono deducibili entro limiti di legge, creando un incentivo fiscale che sostiene la crescita della sanità integrativa. In modo analogo, i contributi alla previdenza complementare beneficiano di un regime agevolato, con deducibilità dal reddito imponibile fino a una soglia annua stabilita dalla normativa.
I buoni carburante e le auto aziendali completano il quadro dei fringe benefit più comuni, sebbene il loro trattamento fiscale sia più articolato: le auto ad uso promiscuo, in particolare, concorrono parzialmente alla formazione del reddito del dipendente secondo criteri di calcolo legati alle emissioni del veicolo, in una logica che intende anche incentivare la transizione verso motorizzazioni meno inquinanti.
Un sistema che favorisce chi ha già accesso al lavoro dipendente strutturato
Il nodo distributivo del welfare aziendale è forse il più delicato dal punto di vista della politica sociale. Il sistema di agevolazioni fiscali produce benefici reali per i lavoratori che ne usufruiscono, ma la sua struttura tende a replicare — e in alcuni casi ad amplificare — le disuguaglianze già presenti nel mercato del lavoro. Le grandi imprese, dotate di uffici HR strutturati, piattaforme di gestione dei flexible benefit e capacità negoziale con i fornitori di servizi, riescono a costruire piani di welfare articolati e a massimizzare le agevolazioni disponibili. Le piccole e medie imprese — che rappresentano la struttura portante dell’economia italiana — faticano spesso a sostenere i costi di implementazione e gestione di questi sistemi, e quando lo fanno tendono a limitarsi ai benefit più semplici da amministrare.
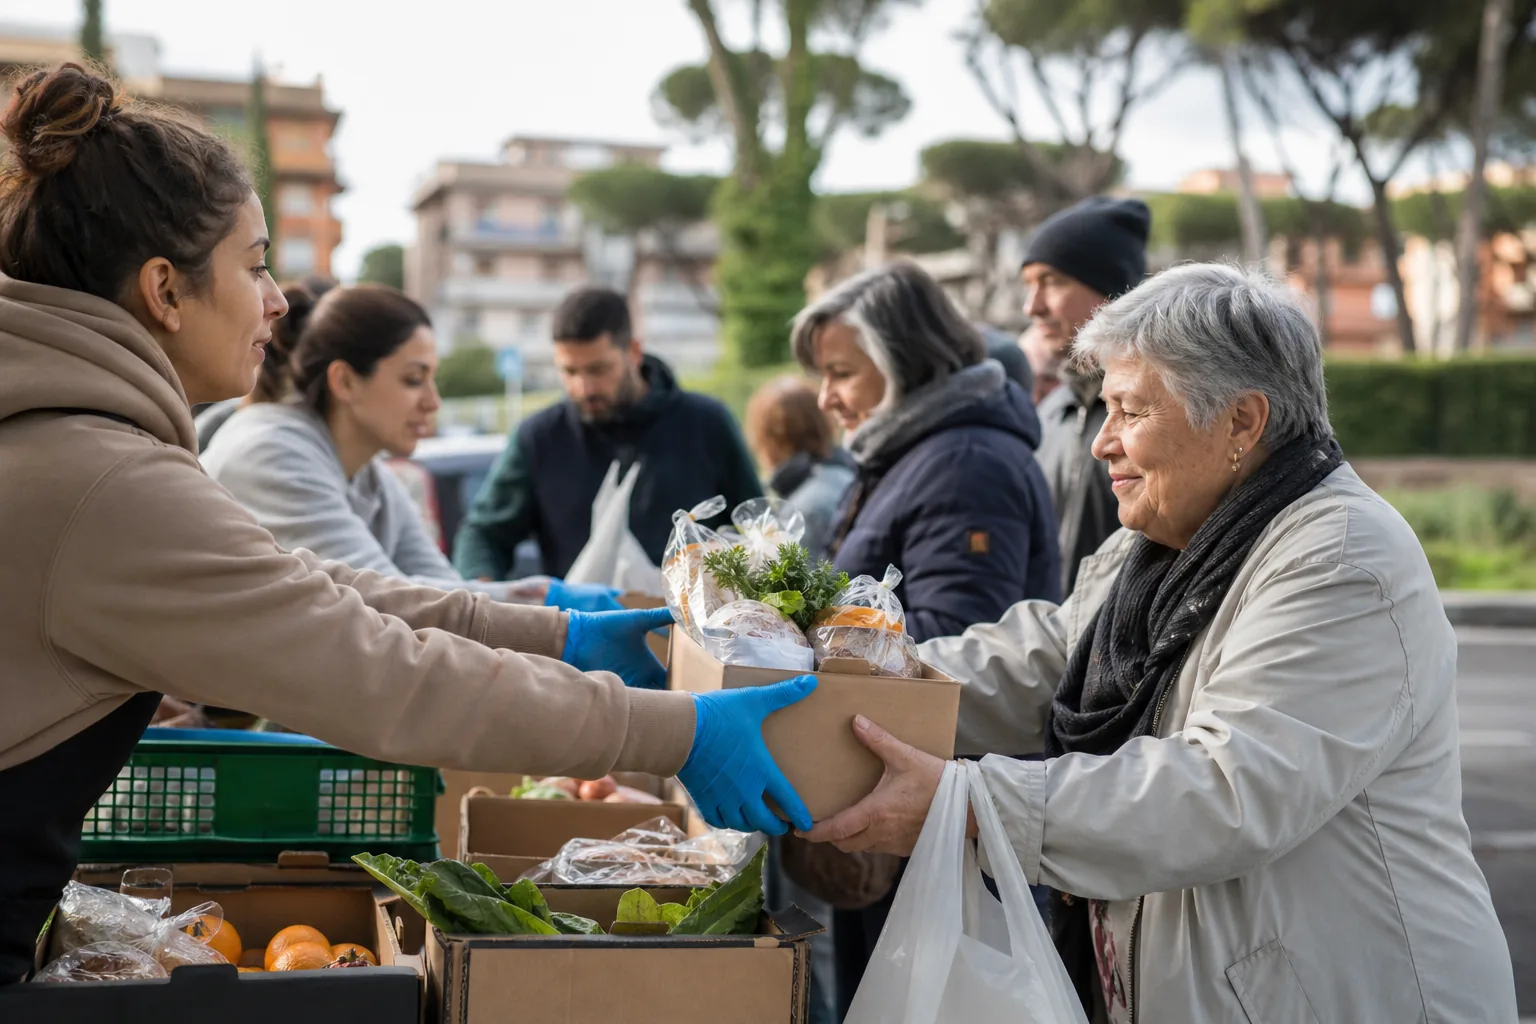
→ Leggi anche: Roma, il pane invenduto diventa welfare: il modello contro lo spreco alimentare
Il risultato è che i lavoratori delle grandi aziende accedono a pacchetti di welfare più ricchi e fiscalmente ottimizzati, mentre chi lavora in realtà produttive più piccole, o in forme contrattuali atipiche, rimane ai margini del sistema. I lavoratori autonomi, i collaboratori, chi opera nell’economia informale o in settori ad alta precarietà sono di fatto esclusi da un modello che, per funzionare, richiede un rapporto di lavoro dipendente stabile e un’impresa disposta e in grado di investire nel welfare.
Il confronto europeo: modelli diversi, stesse tensioni
L’Italia non è l’unico paese europeo a sostenere il welfare aziendale attraverso agevolazioni fiscali. Francia, Germania, Paesi Bassi e Belgio hanno tutti sistemi di employee benefits con regimi fiscali favorevoli, sebbene con perimetri e limiti molto diversi. In alcuni casi — come in Francia con i titres-restaurant o in Belgio con i chèques-repas — il benefit più diffuso è analogo al buono pasto italiano, con soglie di esenzione comparabili. In altri, come nei Paesi Bassi, il sistema è più integrato con la previdenza pubblica e lascia meno spazio a soluzioni aziendali autonome.
La tensione comune a tutti questi sistemi è quella tra efficienza fiscale e equità distributiva: le agevolazioni riducono il costo del welfare per le imprese e aumentano il valore percepito dai lavoratori, ma lo fanno attraverso una riduzione del gettito pubblico che potrebbe altrimenti finanziare servizi universali accessibili anche a chi non ha un contratto di lavoro dipendente. Secondo le analisi dell’OCSE sulla tassazione del lavoro, i sistemi di benefit aziendali tendono a essere più sviluppati nei paesi con cuneo fiscale elevato, dove il divario tra costo del lavoro per l’impresa e retribuzione netta per il lavoratore crea un incentivo strutturale a cercare forme di compensazione alternative.
La normativa in evoluzione e le sfide per il 2026
Il quadro normativo che regola i fringe benefit e il welfare aziendale in Italia è in continua evoluzione. Le soglie di esenzione, le categorie di benefit ammissibili, le condizioni per l’accesso alle agevolazioni sono state modificate più volte negli ultimi anni, spesso con interventi inseriti nelle leggi di bilancio annuali. Questa instabilità normativa crea difficoltà alle imprese nella pianificazione pluriennale dei piani di welfare e rende complessa la comunicazione ai lavoratori dei benefici disponibili.
Per il 2026 la normativa rimane in una fase di assestamento, con alcune disposizioni introdotte negli anni precedenti che hanno modificato le soglie applicabili a specifiche categorie di lavoratori — in particolare per chi ha figli a carico — e con un dibattito ancora aperto sull’opportunità di estendere o razionalizzare il perimetro delle agevolazioni. La direzione verso cui si muove il sistema dovrà rispondere a una domanda di fondo: il welfare aziendale è uno strumento complementare al welfare pubblico, capace di raggiungere bisogni che i servizi universali non coprono, oppure rischia di diventare un canale parallelo che sottrae risorse al sistema pubblico senza garantirne l’universalità? La risposta dipende in larga misura da come si calibrano le soglie di esenzione, i requisiti di accesso e i controlli sulla qualità e sull’equità dei piani aziendali. Senza una risposta chiara a questa domanda, il costo fiscale del sistema resta difficile da giustificare in termini di interesse collettivo.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.